Por Walber Pydd — OAB/PR 34.095.
Uma parcela do seguro em atraso não foi suficiente para afastar a indenização de um motorista de Maringá, no Paraná. A 5ª Turma Recursal do Tribunal de Justiça do Paraná condenou a seguradora a pagar R$ 39.389,00, correspondentes ao valor do veículo pela tabela Fipe, após concluir que não houve comprovação de comunicação efetiva ao segurado sobre o atraso.
O Tribunal também considerou que quase todo o seguro havia sido pago e apenas uma parcela estava em aberto. O pedido de indenização por danos morais foi negado.
Entenda o caso: acidente ocorreu com uma parcela do seguro em aberto
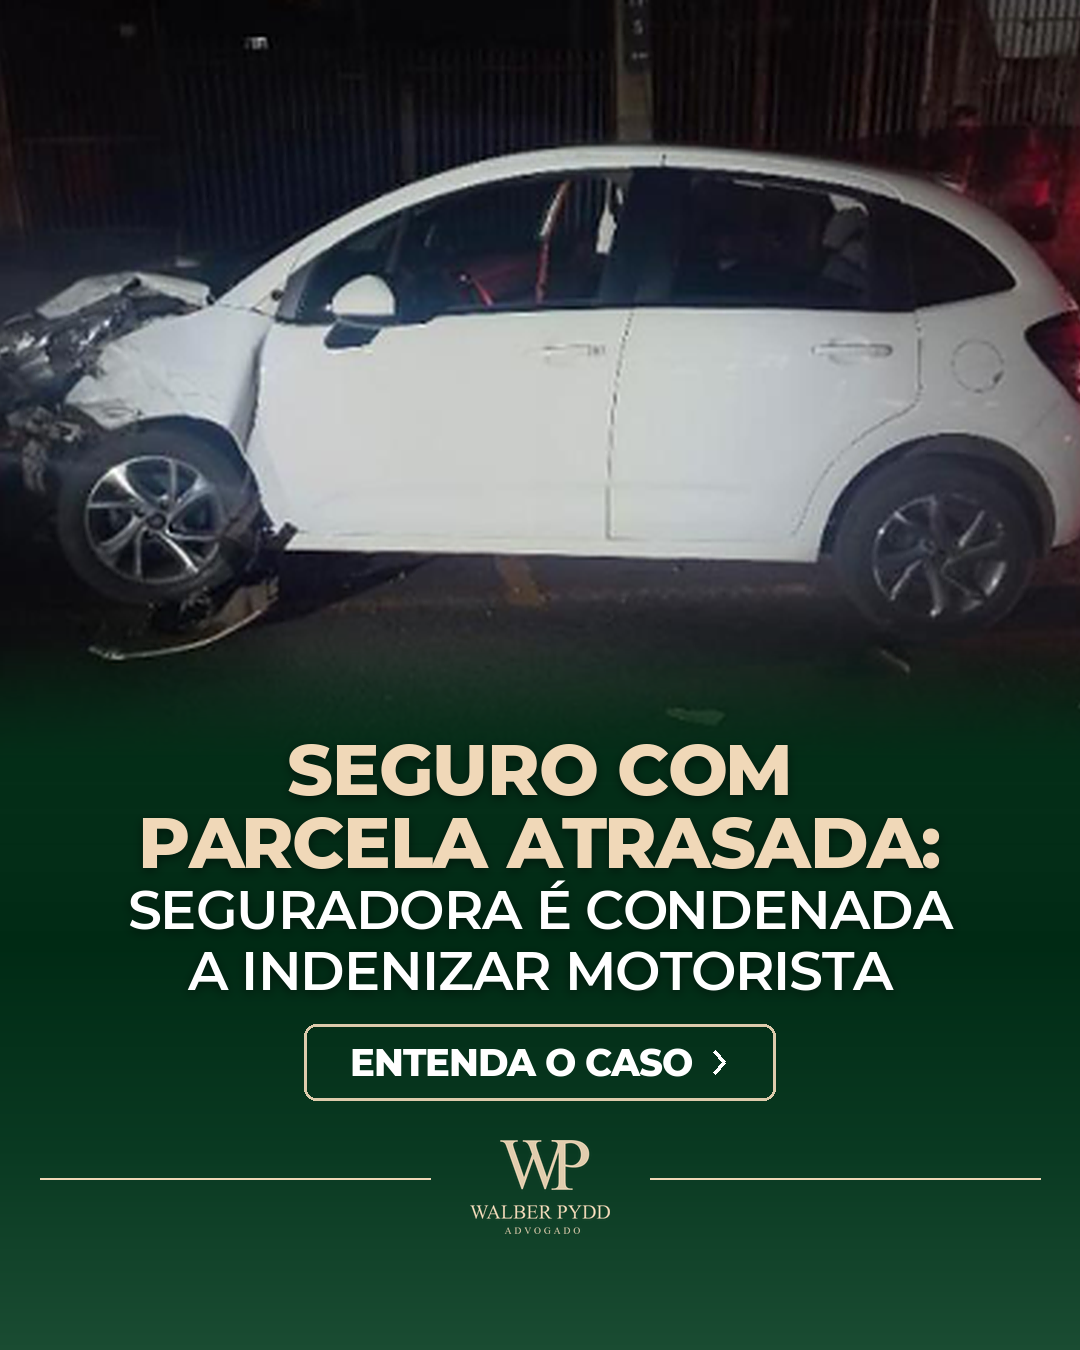
O motorista contratou o seguro em dezembro de 2024, com pagamento em parcelas mensais. Em agosto de 2025, sofreu uma colisão traseira em Maringá. Segundo relatou, o veículo à frente freou repentinamente nas proximidades de um semáforo.
Ele comunicou o acidente e entregou os documentos à seguradora. Afirmou que a vistoria havia identificado danos de grande monta, mas não recebeu a indenização. Também registrou reclamação no Procon antes de entrar na Justiça.
No processo, pediu o pagamento do valor do automóvel pela tabela Fipe e indenização por danos morais.
Por que a seguradora negou a cobertura?
A empresa alegou que a parcela com vencimento em agosto estava atrasada e que a cobertura se encontrava suspensa no dia do acidente. Sustentou ter encaminhado avisos por e-mail e SMS.
A seguradora também destacou que o pagamento da parcela ocorreu apenas 23 minutos depois da colisão. Para a empresa, o pagamento posterior não restabeleceria a cobertura para um acidente que já havia acontecido.
Além disso, contestou a existência de perda total. Alegou que o veículo poderia ser reparado por aproximadamente R$ 15 mil, valor inferior ao solicitado pelo motorista.
Decisão de primeiro grau negou a indenização
A decisão de primeiro grau rejeitou os pedidos. O entendimento foi de que o pagamento do seguro era necessário para a manutenção da cobertura e que, como havia uma parcela em aberto na data do acidente, não existia obrigação de indenizar.
O motorista recorreu, questionando a suspensão da cobertura e a falta de prova de que havia sido efetivamente comunicado sobre o atraso.
O que o TJPR considerou para reconhecer a cobertura?
A 5ª Turma Recursal modificou a decisão por unanimidade. No caso analisado, o Tribunal aplicou o entendimento da Súmula 616 do Superior Tribunal de Justiça, segundo o qual a comunicação prévia ao segurado sobre o atraso é requisito essencial para a suspensão ou o encerramento do contrato por falta de pagamento.
Os juízes entenderam que o simples envio de e-mail, sem outros elementos que demonstrassem a ciência do motorista, não comprovava uma comunicação efetiva. A conclusão não significa que todo aviso eletrônico seja inválido: o problema foi a insuficiência da prova apresentada naquele processo.
O Tribunal também levou em conta que o motorista já havia pago quase todo o seguro e estava em atraso com apenas uma parcela. Essa circunstância foi analisada como cumprimento substancial do contrato, também chamado de adimplemento substancial.
O pagamento feito depois do acidente foi um dos pontos discutidos, mas o reconhecimento da cobertura se apoiou na ausência de prova da comunicação prévia e nas circunstâncias do cumprimento do contrato.
Quanto a seguradora deverá pagar?
A empresa foi condenada a pagar R$ 39.389,00 pelo veículo, conforme o valor da tabela Fipe considerado no julgamento, com atualização monetária e juros nos termos definidos pelo Tribunal.
Embora a seguradora tenha defendido que o automóvel poderia ser consertado por valor menor, o resultado do recurso foi a condenação ao pagamento da indenização material nesse montante.
Os danos morais foram negados porque não houve comprovação de uma lesão que ultrapassasse o prejuízo decorrente do descumprimento contratual.
Uma parcela atrasada suspende automaticamente o seguro?
Neste caso, o atraso de uma parcela durante a vigência do contrato não afastou automaticamente a cobertura. O Tribunal exigiu prova da comunicação prévia e examinou o histórico de pagamentos do segurado.
O resultado não dispensa o pagamento das parcelas nem significa que toda negativa por inadimplência seja indevida. A análise depende das condições do contrato, da data do acidente, dos pagamentos e da comunicação realizada pela seguradora.
No processo do motorista de Maringá, a decisão de primeiro grau foi modificada e a seguradora ficou obrigada a pagar R$ 39.389,00, com os acréscimos determinados, sem indenização por danos morais.
Dados do julgamento
Tribunal: Tribunal de Justiça do Paraná (TJPR).
Órgão julgador: 5ª Turma Recursal.
Processo: 0017233-61.2025.8.16.0018.
Relatora: Fernanda de Quadros Jörgensen Geronasso.
Data do julgamento: 23 de outubro de 2026.